「朋友跟我借錢,當時有簽一張本票,現在他不還了,這張票能拿來做什麼?」這是債務案件裡最常被問到的問題之一。
答案是:能,而且比一般借據好用很多。持本票向法院聲請裁定,是台灣少數不必先打完官司就能取得執行名義的程序。但這條路有三個限制,先講清楚比較好:第一,本票如果少寫了必要記載事項,整張票就是無效的;第二,本票裁定只能對「發票人」用,對背書人、保證人都不行;第三,法院只看票面,不會審查你們之間到底有沒有這筆借款——這既是它快的原因,也是它日後可能被翻掉的原因。
另外兩件最容易做錯、卻很少有人講清楚的事,分別放在第六節(利息到底從哪一天起算)與第七節(三年時效之外,還有一條六個月的死線)。
一、本票跟借據差在哪?
兩者都能證明債權,但法律地位完全不同。
| 借據、借款契約書 | 本票 | |
|---|---|---|
| 法律性質 | 一般的債權證明文件 | 票據,適用票據法 |
| 能不能直接去執行 | 不能。必須先起訴取得確定判決,或聲請支付命令 | 可以。先向法院聲請本票裁定,裁定即為執行名義(票據法第 123 條) |
| 對方怎麼爭執 | 在訴訟中全面爭執 | 裁定程序不審查實體,只能另行提起確認之訴 |
| 請求權時效 | 依原因關係,借款返還請求權一般為 15 年(民法第 125 條) | 對發票人只有 3 年(票據法第 22 條第 1 項) |
所以實務上常見的做法是「借據+本票」一起簽:借據記載借款的來龍去脈與還款方式,本票則提供一條快速的執行途徑。但兩個時效不一樣,別把本票放到過期。
二、借錢簽本票,每一欄要怎麼寫?
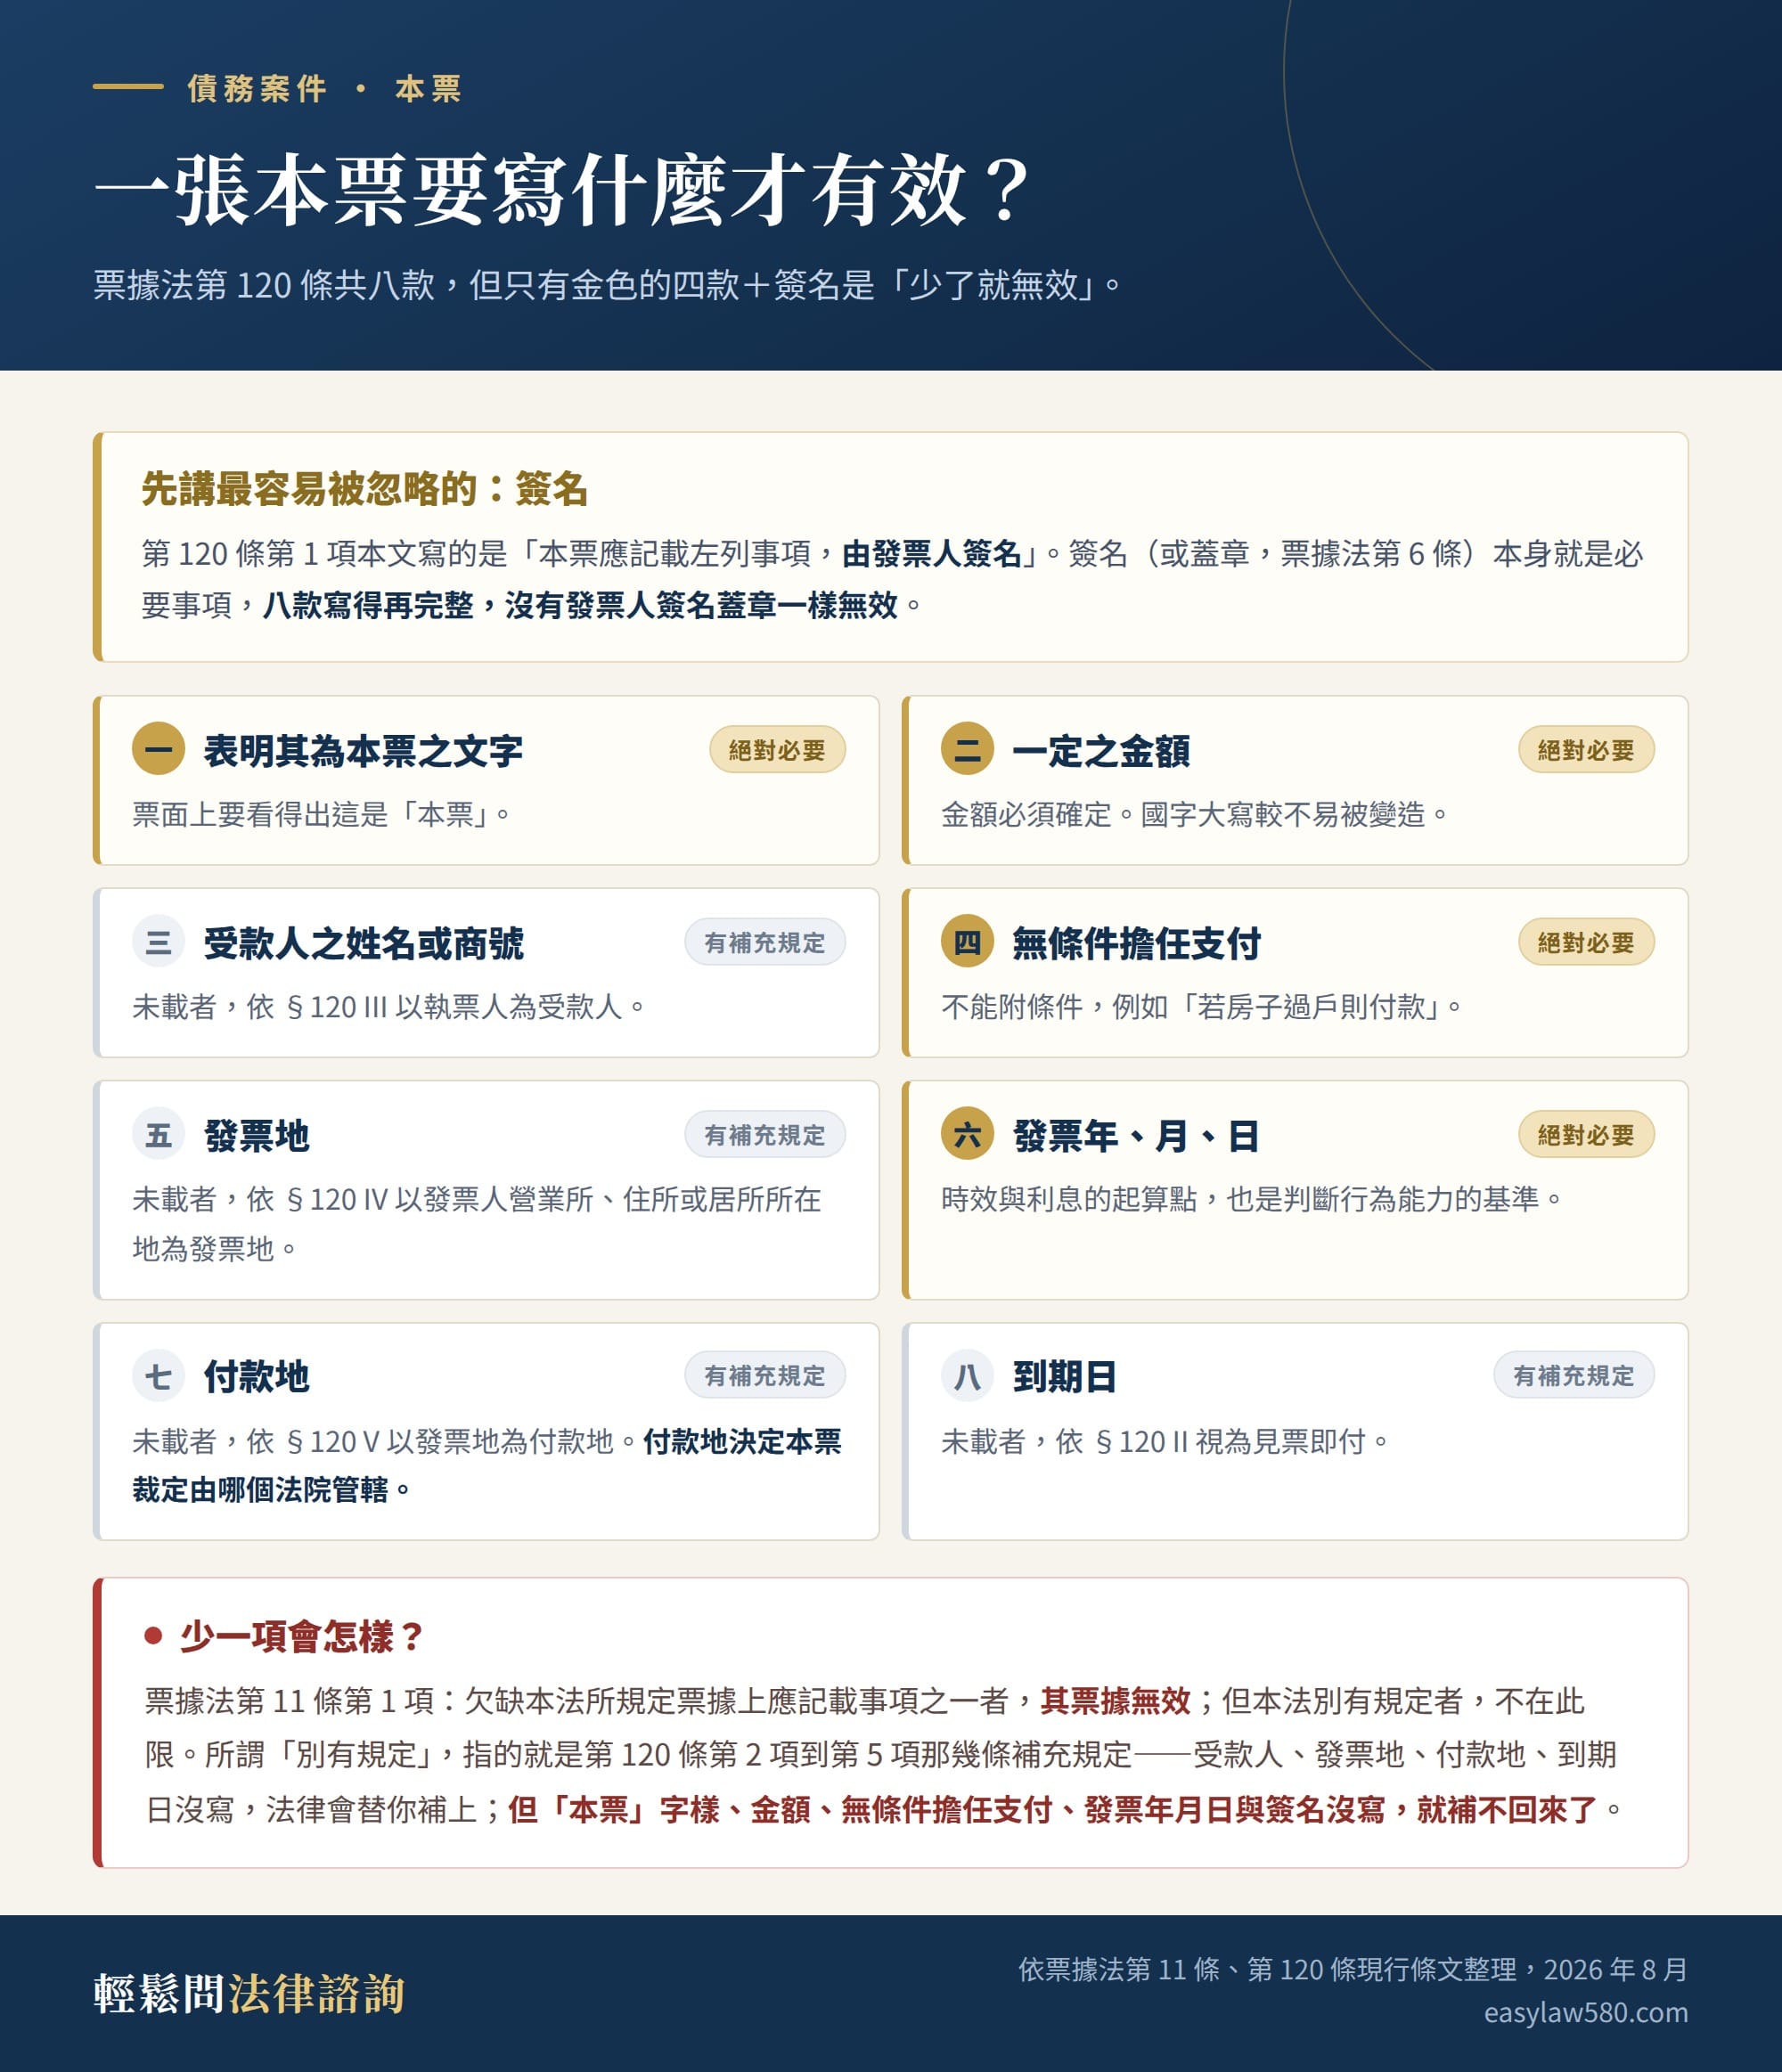
票據法第 120 條第 1 項:本票應記載下列事項,由發票人簽名——一、表明其為本票之文字;二、一定之金額;三、受款人之姓名或商號;四、無條件擔任支付;五、發票地;六、發票年、月、日;七、付款地;八、到期日。
但這八款的分量不一樣。第 120 條第 2 項到第 5 項就其中四款設了補充規定:未載到期日者視為見票即付;未載受款人者以執票人為受款人;未載發票地者以發票人之營業所、住所或居所所在地為發票地;未載付款地者以發票地為付款地。這四款沒寫,法律會替你補上。
剩下的四款(第一、二、四、六款)加上發票人簽名,就是所謂的絕對必要記載事項。依票據法第 11 條第 1 項:「欠缺本法所規定票據上應記載事項之一者,其票據無效。但本法別有規定者,不在此限。」那句「別有規定」指的就是上面那四條補充規定;補充規定沒有覆蓋到的那四款與簽名,沒寫就是無效,事後補不回來。
金額、日期、受款人怎麼填
- 金額:用國字大寫(壹貳參肆伍陸柒捌玖拾佰仟萬),寫成「新臺幣壹拾萬元整」這種形式,前後不留空白。阿拉伯數字不是無效,但事後多一個零就是十倍,而且難以證明。
- 發票年月日:一定要寫,而且要寫完整。這是絕對必要記載事項,沒寫整張票無效,而且它同時決定了見票即付本票的時效起算日。
- 受款人:可以不寫(未載時以執票人為受款人),但寫清楚比較不會爭執。
- 到期日:不寫就是見票即付,三年時效從發票日開始跑——詳見第七節。想把時效往後拉,就把到期日寫成預定還款日。
- 本票號碼:市售本票上印的「NO.」是印製廠商的流水號,不是票據法規定的記載事項,有沒有都不影響效力,只是方便雙方識別哪一張。
付款地要不要寫?怎麼寫?
不寫不會無效——依第 120 條第 5 項以發票地為付款地,發票地也沒寫則依第 4 項以發票人的營業所、住所或居所所在地為發票地。但付款地決定了一件很實際的事:日後要向哪一個法院聲請裁定(非訟事件法第 194 條第 1 項)。
- 寫法寫到鄉鎮市區即可,例如「臺中市西屯區」,不必寫到門牌號碼。
- 實務上多記載發票人的住所地,或雙方約定的地點。
- 兩邊立場不同:執票人會希望寫自己方便到達的法院所在地,發票人則相反。簽之前先看一眼這一欄。
實務上最常出問題的三件事
一、金額用阿拉伯數字寫。事後多一個零就是十倍,而且難以證明。建議一律用國字大寫。
二、只蓋章沒簽名。票據法第 6 條規定票據上之簽名得以蓋章代之,所以蓋章本身有效;但若印章非本人所有或未經授權,發票人仍可能主張不是自己簽發。最安全的做法是簽名與蓋章並列。
三、簽空白本票。金額或到期日留白交給對方。實務上對空白授權票據的見解分歧,且一旦對方填載的金額超出當初的口頭約定,發票人要舉證推翻非常困難。能不簽就不簽。
三、本票裁定只能對「發票人」用
票據法第 123 條全文只有一句:「執票人向本票發票人行使追索權時,得聲請法院裁定後強制執行。」
這句話裡有兩個常被踩到的限制:
- 只限發票人。若本票經過背書轉讓,你向背書人行使追索權時不能用本條;本票上的保證人也同樣不在範圍內。對這些人只能走訴訟或支付命令。
- 是「裁定後」強制執行。本票本身不是執行名義,不能直接拿去執行處。要先聲請法院裁定,取得裁定之後才能依強制執行法第 4 條第 1 項第 6 款聲請執行。
四、怎麼聲請?向哪個法院、要多少錢
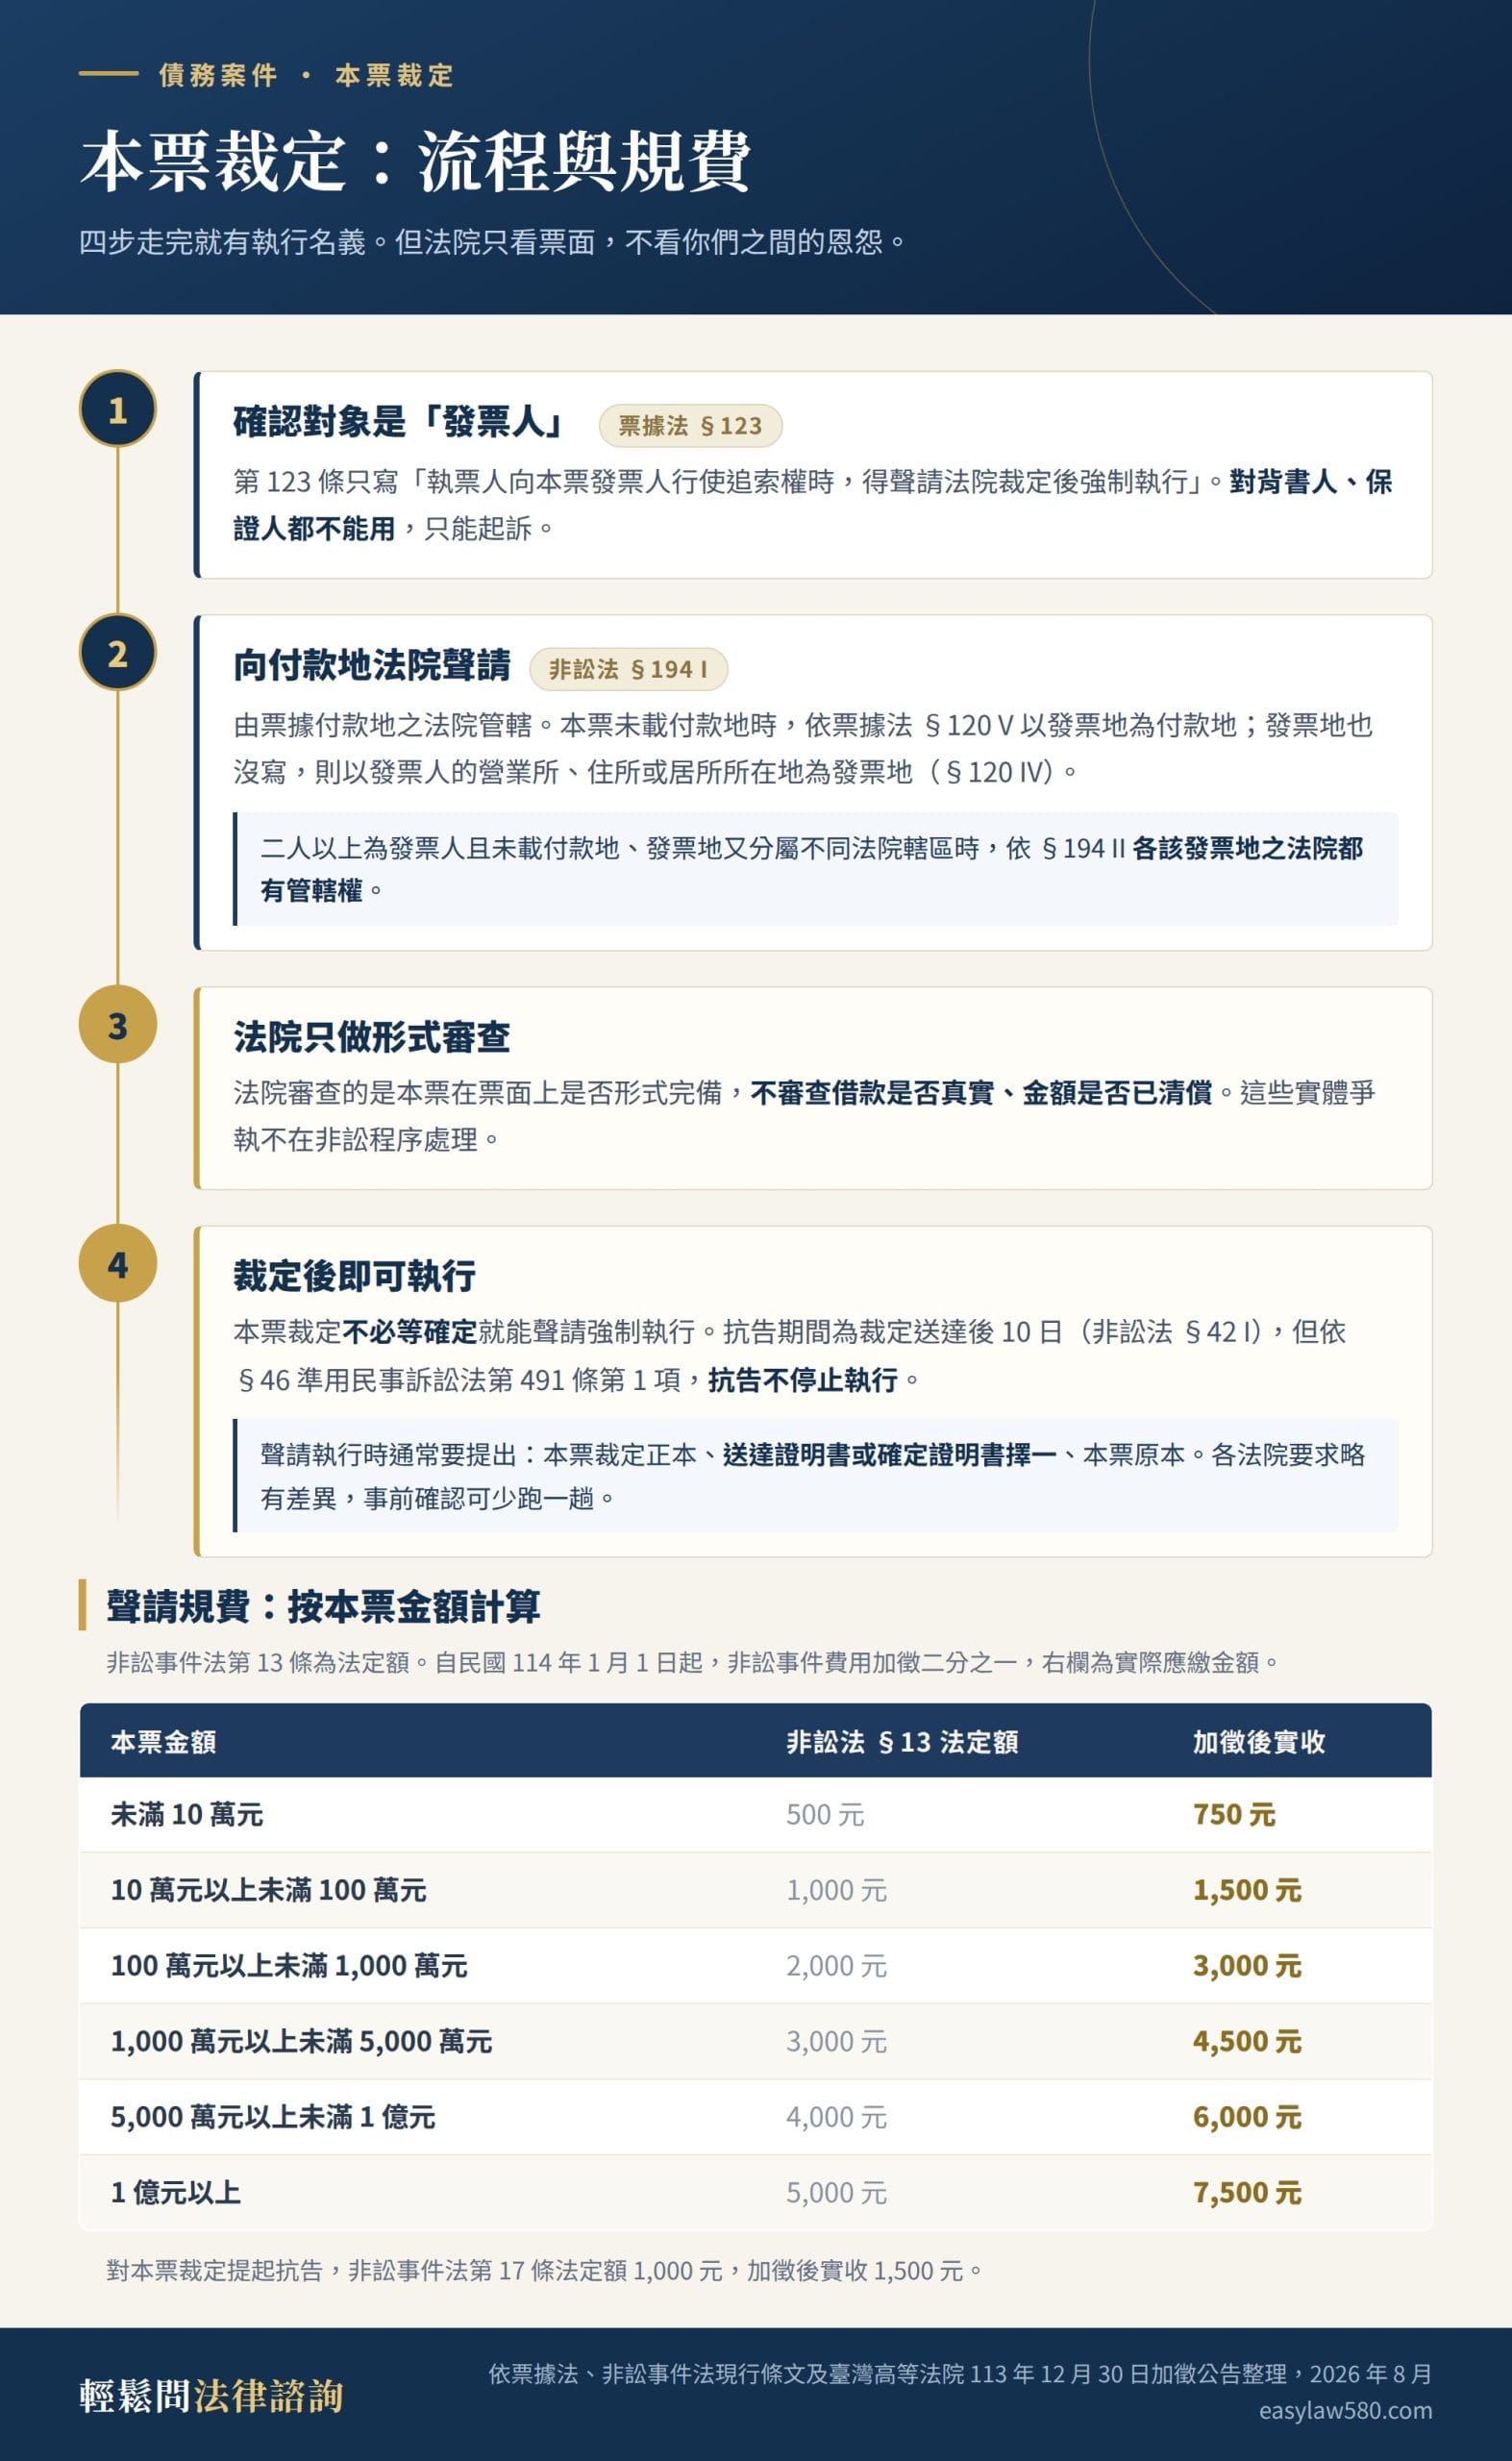
非訟事件法第 194 條第 1 項:票據法第 123 條所定執票人就本票聲請法院裁定強制執行事件,由票據付款地之法院管轄。本票未載付款地時,依票據法第 120 條第 5 項以發票地為付款地;發票地也沒寫,則依同條第 4 項以發票人的營業所、住所或居所所在地為發票地。實務上大多數本票不寫付款地,最後就是向發票人住所地的法院聲請。
若一張本票有二人以上為發票人,又未載付款地,而各發票地不在同一法院管轄區域內時,依第 194 條第 2 項,各該發票地的法院都有管轄權,可以選一個方便的聲請。
要準備什麼
- 本票裁定聲請狀(載明聲請人即執票人、相對人即發票人及雙方住居所,並聲明請求裁定准予強制執行。各法院網站都有書狀範例)
- 本票影本(聲請時附影本,原本需備妥保管,日後聲請執行時要提出)
- 聲請費(下表)
本票裁定規費怎麼算
依非訟事件法第 13 條按本票金額分級徵收。需要注意的是:自民國 114 年 1 月 1 日起,非訟事件費用加徵二分之一,所以直接抄法條上的數字去繳會不足額。
| 本票金額 | 非訟法 §13 法定額 | 加徵後實收 |
|---|---|---|
| 未滿 10 萬元 | 500 元 | 750 元 |
| 10 萬元以上未滿 100 萬元 | 1,000 元 | 1,500 元 |
| 100 萬元以上未滿 1,000 萬元 | 2,000 元 | 3,000 元 |
| 1,000 萬元以上未滿 5,000 萬元 | 3,000 元 | 4,500 元 |
| 5,000 萬元以上未滿 1 億元 | 4,000 元 | 6,000 元 |
| 1 億元以上 | 5,000 元 | 7,500 元 |
對本票裁定提起抗告,依非訟事件法第 17 條法定額 1,000 元,加徵後實收 1,500 元。拿到裁定後另行聲請強制執行,還要依強制執行法第 28 條之 2 另繳執行費(實收千分之八,未滿 5,000 元免徵)。
五、法院只做形式審查——這是最常被誤解的一點
本票裁定是非訟事件,不是訴訟。法院審查的只有一件事:這張本票在票面上是不是形式完備。至於借款是不是真的、金額是不是已經清償、本票是不是被騙來的,全都不在裁定程序處理。
最高法院 57 年台抗字第 76 號裁定意旨就指出,本票執票人依票據法第 123 條聲請法院裁定強制執行,係依非訟事件程序就本票形式上之要件是否具備予以審查而為裁定,並無確定實體上法律關係存否之效力。這則見解至今仍被各級法院普遍援用。
引用方式已經改了:不要再寫「判例」
法院組織法第 57 條之 1(自民國 108 年 7 月 4 日施行)規定,舊制度下選編的判例,若無裁判全文可資查考者應停止適用;未停止適用者,其效力與未經選編為判例的最高法院裁判相同。意思是:57 年台抗字第 76 號仍然可以援用,但它已經不再具有過去那種「準法源」地位,書狀上應寫「裁定意旨參照」而非「判例參照」。網路上大量舊文章還寫「判例」,這是 108 年以前的寫法。
六、本票利息怎麼算?起算日有四種
這是聲請狀裡最容易寫錯的一欄,也是網路上最常被簡化成一句話的地方。很多文章直接寫「利息一律自發票日起算」,這只對一半。正確的判斷順序是:先看票面上到底有沒有記載「利息」這件事。
情形一:票面有記載利息——票據法第 28 條
票據法第 28 條(本票依第 124 條準用)規定三件事:
- 第 1 項:發票人得記載對於票據金額支付利息及其利率。
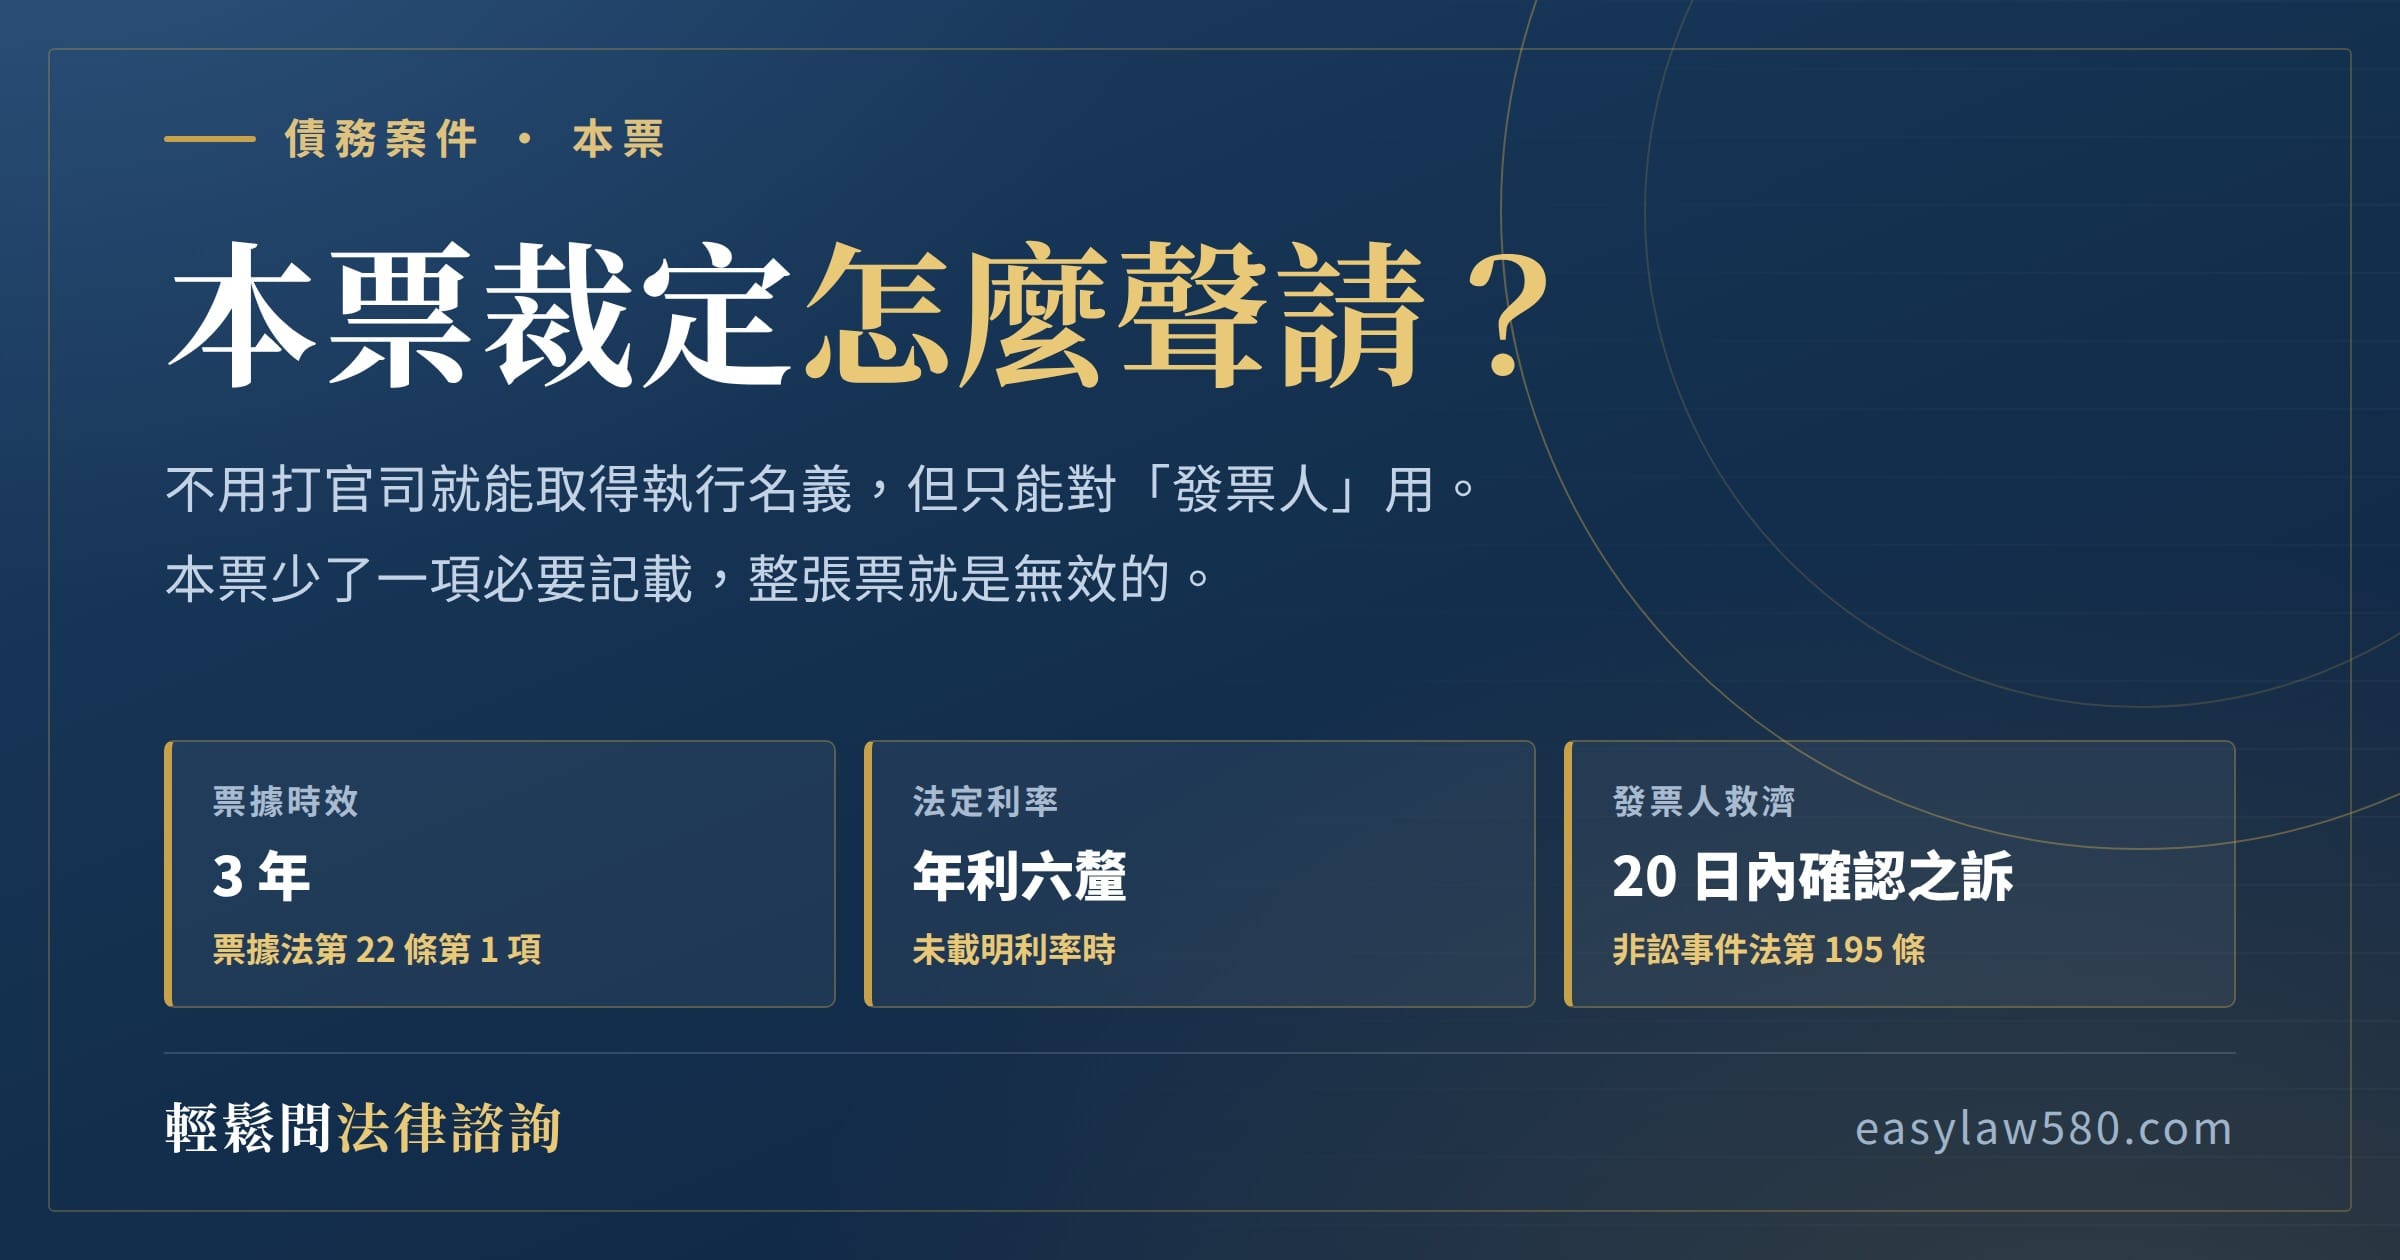
- 第 2 項:利率未經載明時,定為年利六釐(年息 6%)。
- 第 3 項:利息自發票日起算。但有特約者,不在此限。
重點在於:第 3 項的「自發票日起算」是接在第 1 項之後的。也就是說,它的前提是發票人真的在票面上記載了要付利息。只是沒寫利率的話,補為年利六釐;利率有寫就依票面,但受民法第 205 條約定利率上限的限制(自民國 110 年 7 月 20 日起為週年 16%,超過部分之約定無效)。
情形二:票面沒記載利息——第 124 條準用第 97 條
大多數借錢簽的本票都屬於這一種:票面根本沒寫利息。這時執票人能請求的是追索權的利息,依票據法第 97 條第 1 項第 2 款(本票依第 124 條準用):執票人得要求「自到期日起如無約定利率者,依年利六釐計算之利息」。起算日就看有沒有寫到期日:
- 有寫到期日——自到期日起算。
- 沒寫到期日——依第 120 條第 2 項視為見票即付,到期日就是提示付款的那一天,所以自提示日起算。
- 沒寫到期日,又拿不出提示的證明——實務上多改自聲請狀繕本或裁定送達發票人之日起算。
一封存證信函的差別:實際算一次
50 萬元本票,票面未記載利息、也未寫到期日,民國 112 年 3 月 1 日簽發。執票人於 115 年 3 月 1 日以存證信函提示付款,115 年 9 月 1 日聲請裁定。
能證明提示:利息自 115 年 3 月 1 日起算,到聲請日已經累積 184 天。500,000 × 6% × 184 ÷ 365 ≒ 15,123 元。
拿不出提示證明:利息要等到聲請狀送達才開始算,這半年的利息就拿不到。差別就在一封存證信函。
聲請狀上該怎麼寫
實務上常見的寫法是:「請准就相對人簽發之本票新臺幣伍拾萬元,及自民國 115 年 3 月 1 日起至清償日止,按年息百分之六計算之利息,為強制執行。」年息百分之六就是年利六釐;注意這跟民法第 203 條的法定利率 5% 不一樣,寫成 5% 就是自己少拿。
票據利息與借款契約的利息是兩件事
本票上的利息是票據上的權利;借據另外約定的利息是消費借貸的利息,請求基礎不同。本票裁定只能就票據上的權利裁定,借據上的利息要另行起訴或聲請支付命令。兩邊都主張時,注意不要就同一筆時間重複計算。
七、時效:三年,還有一條容易忘記的「六個月」
票據法第 22 條第 1 項:票據上之權利,對匯票承兌人及本票發票人,自到期日起算;見票即付之本票,自發票日起算;三年間不行使,因時效而消滅。
兩種起算點對應的是兩種本票:有寫到期日的從到期日起算三年;沒寫到期日的依第 120 條第 2 項視為見票即付,從發票日起算三年。實務上大多數借錢簽的本票都不寫到期日,所以簽的那一天就已經開始跑時效了。
聲請裁定之後,還有六個月要走
很多人以為拿到本票裁定就安全了,其實沒有。聲請本票裁定可以中斷時效,但依民法第 130 條,時效因請求而中斷者,若於請求後六個月內不起訴,視為不中斷;而依民法第 129 條第 2 項第 5 款,「開始執行行為或聲請強制執行」與起訴有同一效力。
換句話說:拿到裁定後六個月內沒有聲請強制執行(或至少聲請核發債權憑證),時效就視為不中斷,連先前聲請裁定花的功夫一起白做。臺灣高等法院臺中分院 102 年度上字第 10 號判決即採此見解,認定執票人未於六個月內聲請執行,票款請求權已逾三年而罹於時效。
拿到裁定也不會變成五年
民法第 137 條第 3 項規定,經確定判決或其他與確定判決有同一效力之執行名義所確定之請求權,原有時效不滿五年者,因中斷而重行起算之時效為五年。但本票裁定是非訟裁定,沒有實體確定力(就是第五節那個道理),實務上多數見解認為不屬於「與確定判決有同一效力之執行名義」,所以重行起算後仍然是三年,不是五年。後續拿到債權憑證也一樣,記得每三年再聲請一次執行。
時效真的過了怎麼辦?
不是完全沒路:第一,借款本身的返還請求權另有自己的時效(一般 15 年),可以改以借貸關係起訴;第二,票據法第 22 條第 4 項規定了利益償還請求權:票據上之債權雖因時效或手續欠缺而消滅,執票人對發票人於其所受利益之限度內,仍得請求償還。
八、發票人收到本票裁定,可以怎麼做?
先講最重要的一件事:本票裁定不必等確定就能拿去強制執行。抗告期間是裁定送達後 10 日(非訟事件法第 42 條第 1 項),但依同法第 46 條準用民事訴訟法第 491 條第 1 項,抗告並不停止執行。只提抗告,搭不上進度。
真正能攔下執行的是非訟事件法第 195 條:主張偽造、變造並於裁定送達後二十日內提起確認之訴者,執行法院「應」停止執行,不用先提擔保(第 1、2 項);其他情形——例如主張借款根本不存在、已清償、本票是被騙去簽的——只能走第 3 項,必須提供擔保,而且法院「得」許可,不是一定會准。這也是為什麼簽本票要那麼謹慎。
如果你是收到裁定或已經被扣薪的發票人,四個可用的動作、兩條死線、五種常見抗辯與扣薪上限,另外寫成一篇:簽本票被強制執行怎麼辦?四個動作、兩個死線與扣薪上限。
常見問題
Q:本票有金額上限嗎?要不要貼印花?
票據法沒有規定本票的金額上限,寫多少都有效。實際的影響有兩個:一是聲請規費按金額分級(見第四節的表),二是金額越大、發票人事後爭執的動機越強。至於印花:本票不是印花稅法第 5 條列舉的課稅憑證(銀錢收據、買賣動產契據、承攬契據、典賣讓受及分割不動產契據),不必貼印花稅票。
Q:對方名下沒財產,還要聲請裁定嗎?
建議還是要,而且要接著聲請執行。先有執行名義才能透過法院查對方的財產、薪資與所得資料;執行無果取得債權憑證後,亦可在對方日後有財產或工作時再聲請。但如第七節所述,時效重行起算後仍是三年,記得定期再聲請。
Q:本票上的金額比實際借的還多,能不能只聲請實際借的金額?
可以,你可以只就一部分金額聲請裁定。反過來說,如果執票人就全額聲請,發票人只能依上面的第 195 條第 3 項另行提確認之訴主張超額部分的債權不存在。
Q:本票遺失了怎麼辦?
要先辦理公示催告與除權判決(民事訴訟法第 539 條以下),取得除權判決後才能主張票據上的權利。此外應先向付款人為止付通知。這是一段不短的程序,本票原本務必保管好。
Q:對方只是保證人,能不能一起聲請本票裁定?
不行。票據法第 123 條只限發票人。對保證人、背書人要另行起訴或聲請支付命令。所以簽本票時,讓保證人直接列為共同發票人,比列為保證人實用得多。
Q:本票裁定跟支付命令,該選哪個?
手上有形式完備的本票、對象又是發票人時,本票裁定通常更穩——因為對方不能靠一張「不附理由的異議」把程序拉回訴訟,而且抗告不停止執行。支付命令的優勢則在不需要本票、且不論金額大小都只要 500 元。
Q:拿到本票裁定之後呢?
持本票裁定正本、送達證明書或確定證明書(實務上兩者擇一,各法院要求略有差異)、以及本票原本,向執行法院聲請強制執行,而且要在六個月內。接下來的查財產、扣薪上限與債權憑證,可以參考下面的強制執行專文。
建議接著看
- 強制執行程序怎麼走?執行名義、查財產、扣薪上限與債權憑證
- 支付命令怎麼聲請?500 元規費、二十日異議期間與 104 年修法後的效力
- 借錢不還怎麼告?四條路怎麼選、要準備什麼證據
- 討債的合法方式:六個階段,以及六種會讓你變被告的手段
- 簽本票被強制執行怎麼辦?四個動作、兩個死線與扣薪上限
- 各種程序的裁判費徵收金額及計算方式
- 律師費用怎麼算?計費方式、裁判費與法扶完整說明
本文為一般法律資訊整理,不構成個案的法律意見。規費與加徵標準依主管機關現行公告為準,利息起算日各法院認定略有差異。本文法規查證日:2026 年 9 月。